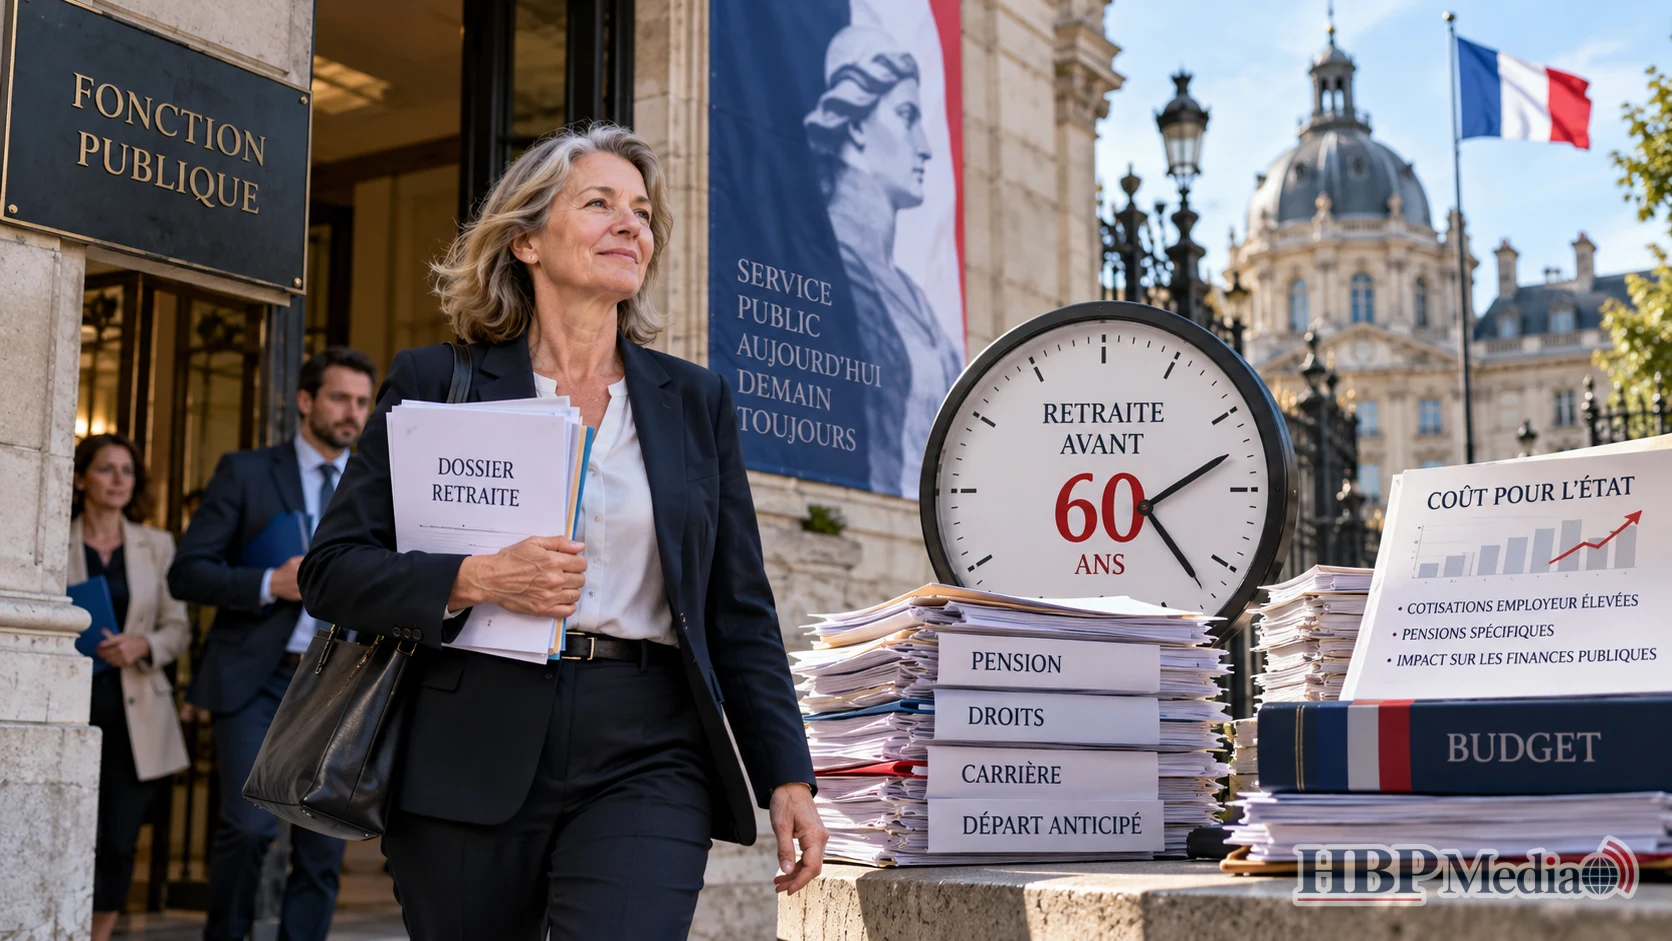
PARIJS – Terwijl Nederlandse werknemers in 2026 doorgaans pas vanaf hun 67e recht hebben op AOW, kunnen bepaalde Franse ambtenaren al voor hun zestigste met pensioen. Vooral politieagenten, gevangenisbewaarders en werknemers met fysiek zware of risicovolle beroepen profiteren van uitzonderingsregelingen. Tegelijkertijd betaalt de Franse overheid uitzonderlijk hoge werkgeversbijdragen om de ambtenarenpensioenen te financieren. Maar klopt het verhaal dat Franse ambtenaren helemaal geen pensioenpremie hoeven te betalen? Uit onderzoek van officiële Franse overheidsdocumenten blijkt dat deze veelgehoorde bewering onjuist is.
De Franse pensioenregeling voor ambtenaren verschilt aanzienlijk van het Nederlandse stelsel. Vooral de mogelijkheid om vervroegd met pensioen te gaan en de manier waarop de pensioenen worden gefinancierd, vallen op.
Franse ambtenaren betalen wel degelijk pensioenpremie
Volgens de Franse overheidsdienst Service Public betalen ambtenaren in 2026 een verplichte pensioenpremie van 11,10 procent over hun pensioengevende basissalaris.
Daarnaast geldt voor bepaalde salaristoeslagen en vergoedingen een aanvullende pensioenpremie van 5 procent, binnen de daarvoor vastgestelde grenzen.
Een Franse ambtenaar met een pensioengevend basissalaris van 3.000 euro bruto per maand betaalt daardoor 333 euro per maand aan de basispensioenregeling.
De stelling dat Franse ambtenaren zonder enige eigen premiebetaling een volledig pensioen ontvangen, is dus aantoonbaar onjuist.
Wel is de financiële bijdrage van de overheid uitzonderlijk hoog.
Overheid betaalt ruim 82 procent werkgeversbijdrage
Een rapport van het Franse parlement uit 2026 laat zien dat de werkgeversbijdrage voor burgerlijke rijksambtenaren is opgelopen tot 82,28 procent van het pensioengevende basissalaris.
Samen met de werknemerspremie van 11,10 procent komt de totale bijdrage administratief uit op 93,38 procent.
Bij een pensioengevend salaris van 3.000 euro betekent dat een werkgeversbijdrage van bijna 2.469 euro per maand.
Dat bedrag is aanzienlijk hoger dan de werkgeversbijdragen die bij veel andere pensioenregelingen gebruikelijk zijn.
Wel is een belangrijke kanttekening noodzakelijk. De Franse werkgeversbijdrage wordt mede gebruikt om het bestaande staatspensioenstelsel sluitend te houden. Het bedrag is daarom niet rechtstreeks vergelijkbaar met een premie die volledig wordt belegd voor het toekomstige pensioen van één werknemer.
Voor ambtenaren bij gemeenten en openbare ziekenhuizen geldt bovendien een andere werkgeversbijdrage. Die bedraagt in 2026 ongeveer 37,65 procent.
Sommige ambtenaren kunnen al op 52-jarige leeftijd stoppen
Het Franse pensioenstelsel kent verschillende categorieën ambtenaren.
Voor de meeste ambtenaren geldt een pensioenleeftijd die afhankelijk van hun geboortejaar oploopt naar 64 jaar.
Voor bepaalde zware of gevaarlijke beroepen bestaan echter uitzonderingen.
Werknemers in de zogenoemde actieve categorie kunnen, afhankelijk van hun geboortejaar en diensttijd, vanaf ongeveer 57 tot 59 jaar met pensioen.
Voor specifieke politiefuncties, gevangenispersoneel en andere bijzondere beroepsgroepen gelden nog ruimere regelingen. Bij bepaalde functies is pensioen vanaf 52 tot 54 jaar mogelijk.
Daarvoor moeten werknemers doorgaans wel jarenlang in de betreffende beroepscategorie hebben gewerkt.
Het gaat dus niet om een algemeen recht voor alle Franse ambtenaren om op zestigjarige leeftijd te stoppen.
Pensioen gebaseerd op laatste salaris
Ook de berekening van het Franse ambtenarenpensioen wijkt af.
Bij een volledige loopbaan kan het basispensioen maximaal 75 procent bedragen van het pensioengevende basissalaris dat de ambtenaar gedurende de laatste zes maanden verdiende.
Dat percentage geldt niet automatisch voor iedereen. Het uiteindelijke pensioen hangt af van de opgebouwde dienstjaren en eventuele kortingen of toeslagen.
Bovendien worden niet alle salariscomponenten meegenomen.
Toch kan deze berekeningswijze gunstig uitpakken voor ambtenaren die tijdens hun loopbaan sterk in salaris zijn gestegen.
Pensioenhervorming voorlopig opgeschort
Frankrijk worstelt al jaren met de betaalbaarheid van zijn pensioenstelsel. De hervorming van 2023, waarbij de pensioenleeftijd geleidelijk naar 64 jaar zou stijgen, leidde tot grootschalige demonstraties.
De Franse regering heeft deze verhoging inmiddels gedeeltelijk opgeschort tot 2028.
Voor de geboortejaren 1964 tot en met 1968 is de stijging van de pensioenleeftijd daardoor vertraagd. Voor mensen geboren vanaf 1969 blijft 64 jaar de wettelijke pensioenleeftijd onder de huidige regels.
Wie betaalt uiteindelijk de rekening?
De Franse overheid financiert haar pensioenverplichtingen via werknemerspremies, werkgeversbijdragen en publieke middelen.
Door de vergrijzing en het groeiende aantal gepensioneerden neemt de financiële druk toe.
Voor Nederlandse werknemers kan het verschil met bepaalde Franse beroepsgroepen groot lijken. Toch blijkt uit de officiële cijfers dat het beeld ingewikkelder is dan vaak wordt voorgesteld.
Franse ambtenaren betalen wel pensioenpremie en de meeste kunnen niet op hun zestigste stoppen.
Wat vooral opvalt, zijn de uitzonderingen voor zware beroepen en de bijzonder hoge bijdrage die de Franse overheid als werkgever betaalt.
Daarmee draait de discussie niet om gratis pensioen, maar om de vraag hoe lang Frankrijk deze kostbare regelingen kan blijven financieren.