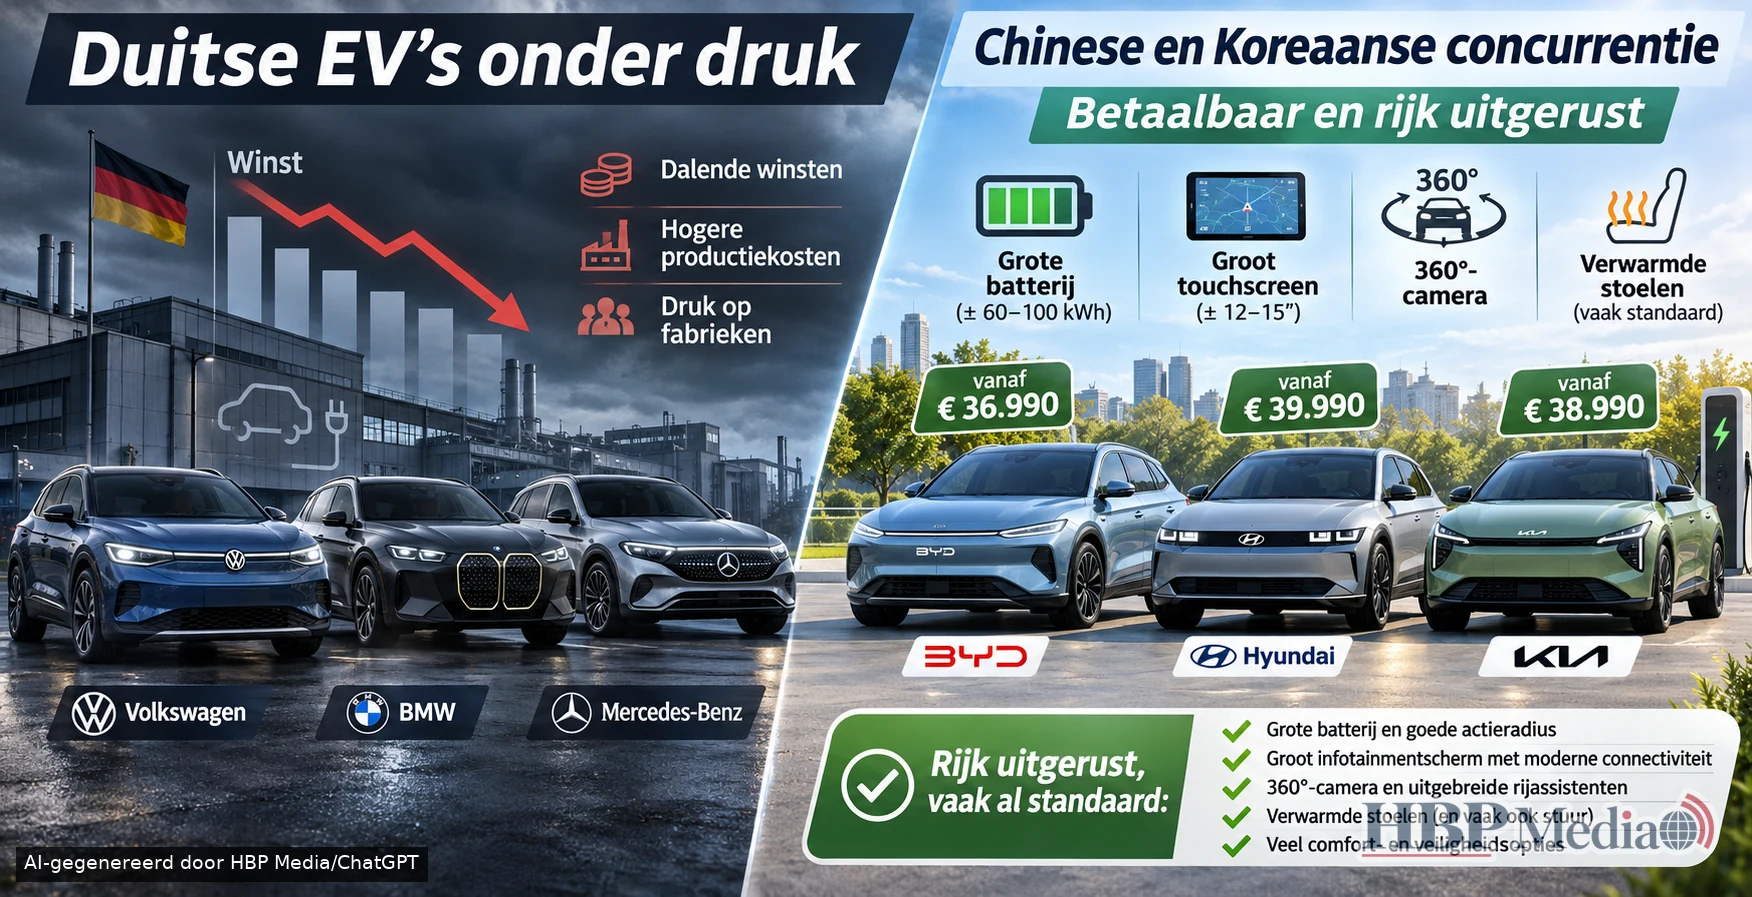
WOLFSBURG – De Duitse auto-industrie, decennialang het symbool van technische perfectie, luxe en economische macht, verkeert in een van de zwaarste crises uit haar geschiedenis. Volkswagen, BMW en Mercedes-Benz zien hun winsten teruglopen, terwijl Porsche minder auto's verkoopt en duizenden arbeidsplaatsen bij autofabrikanten en toeleveranciers onder druk staan. De belangrijkste oorzaak ligt niet alleen bij hoge productiekosten of teruglopende verkopen, maar vooral bij een fundamentele verandering van de internationale automarkt. Chinese en Zuid-Koreaanse fabrikanten hebben elektrisch rijden toegankelijker gemaakt en bieden steeds vaker technologie en luxe waarvoor Duitse merken aanzienlijk hogere bedragen vragen.
De jongste bedrijfsresultaten laten zien hoe ernstig de problemen zijn. Volkswagen boekte over de eerste negen maanden van 2026 nog slechts 71 miljoen euro operationele winst, tegenover 5,4 miljard euro een jaar eerder. BMW zag zijn operationele winst in de autodivisie over de eerste zes maanden met bijna 46 procent dalen. Bij Mercedes-Benz Cars nam het aangepaste operationele resultaat over de eerste negen maanden met bijna 42 procent af.
Toch is de conclusie dat de Duitse auto-industrie de elektrische strijd definitief heeft verloren te eenvoudig. In Europa groeien de elektrische verkopen van verschillende Duitse fabrikanten. Het werkelijke probleem is dat zij steeds moeilijker geld verdienen aan de auto's die de toekomst van hun industrie moeten veiligstellen.
Volkswagen ziet vrijwel volledige operationele winst verdwijnen
Bij Volkswagen zijn de financiële problemen het duidelijkst zichtbaar. De grootste autofabrikant van Europa zag zijn omzet in de eerste negen maanden van 2026 dalen naar 233,4 miljard euro. Het operationele resultaat zakte van 5,4 miljard euro naar slechts 71 miljoen euro, een daling van bijna 99 procent.
Daarbij speelt een belangrijke nuance. Het resultaat wordt zwaar beïnvloed door bijzondere lasten. Zonder deze posten boekte Volkswagen een operationele winst van 8,8 miljard euro, met een marge van 3,8 procent. Het concern is dus niet op al zijn activiteiten verliesgevend, maar de winstgevendheid staat wel ernstig onder druk.
Ook het aantal verkochte voertuigen liep terug. Volkswagen verkocht in negen maanden ongeveer 5,9 miljoen voertuigen, ruim tien procent minder dan in dezelfde periode van 2025.
De onderneming kampt met een combinatie van hogere invoerheffingen, tegenvallende verkopen in China, toenemende concurrentie in Europa en de kosten van nieuwe elektrische modellen. Volgens het concern verdienen elektrische auto's momenteel minder dan vergelijkbare modellen met verbrandingsmotoren.
Volkswagen werkt daarom aan een omvangrijk besparingsprogramma van ongeveer 31 miljard euro. Fabrieken moeten efficiënter worden, ontwikkelingskosten omlaag en het modellengamma eenvoudiger.
BMW en Mercedes-Benz verliezen hun vertrouwde winstmarges
Ook de twee grote Duitse luxemerken ontkomen niet aan de verslechterende marktomstandigheden.
Bij BMW daalde het operationele resultaat van de autodivisie in de eerste helft van 2026 van 3,63 miljard naar 1,97 miljard euro. De operationele winstmarge zakte van 6,2 naar 3,6 procent.
De onderneming verwacht voor heel 2026 nog slechts een operationele automarge tussen één en drie procent. Dat is aanzienlijk lager dan de marges waarmee premiumfabrikanten jarenlang investeringen in nieuwe modellen en technologie financierden.
Mercedes-Benz wordt eveneens geraakt. De aangepaste operationele winst van de personenautodivisie daalde in de eerste negen maanden naar 2,4 miljard euro, tegenover 4,1 miljard euro een jaar eerder. De aangepaste winstmarge kwam uit op 3,5 procent.
De situatie is echter niet uitsluitend negatief. Mercedes verkocht in het derde kwartaal ruim zestig procent meer volledig elektrische personenauto's dan een jaar eerder. De groep als geheel boekte bovendien in dat kwartaal een hoger gerapporteerd operationeel resultaat, hoewel de aangepaste groepswinst daalde.
Dat onderscheid is belangrijk: Duitse autofabrikanten verkopen nog altijd miljoenen auto's en zijn technologisch niet verdwenen. Hun probleem is vooral dat de opbrengsten onvoldoende meegroeien met de enorme investeringen die elektrisch rijden vereist.
Porsche laat zien dat luxe nog steeds geld kan opleveren
Porsche vormt een opvallende uitzondering op het beeld van uitsluitend instortende winsten.
De sportwagenfabrikant leverde in de eerste negen maanden van 2026 ongeveer 178.500 auto's af, zestien procent minder dan een jaar eerder. Toch boekte Porsche een operationele winst van 1,74 miljard euro op een omzet van 25,28 miljard euro.
Met een operationele marge van 6,9 procent presteert Porsche daarmee winstgevender dan verschillende andere Duitse autofabrikanten.
Porsche kiest nadrukkelijk voor exclusiviteit en winst per verkochte auto in plaats van maximale verkoopvolumes. Dat kan het merk beschermen tegen de prijsoorlog in het middensegment, maar vormt geen oplossing voor de hele Duitse industrie. Volkswagen en andere volumemerken moeten immers miljoenen auto's verkopen om hun fabrieken rendabel te houden.
China verandert van goudmijn in grootste bedreiging
De problemen van de Duitse autobouwers worden voor een belangrijk deel veroorzaakt door de veranderingen in China.
Decennialang was China een bijzonder winstgevende afzetmarkt. Volkswagen, Audi, BMW en Mercedes-Benz verkochten er grote aantallen auto's aan consumenten die Europese techniek en Duitse luxemerken als statussymbool beschouwden.
Die situatie is inmiddels fundamenteel veranderd.
Chinese consumenten kiezen steeds vaker voor binnenlandse merken zoals BYD, Geely, Xiaomi en Xpeng. Vooral jongere kopers hechten veel waarde aan digitale functies, grote beeldschermen, uitgebreide connectiviteit en moderne rijhulpsystemen.
Reuters beschreef eerder dit jaar hoe Duitse merken in China steeds vaker worden gezien als auto's van een oudere generatie. De reputatie van Duitse motorentechniek weegt minder zwaar wanneer de klant een elektrische auto zoekt waarbij batterijtechnologie, software en gebruiksgemak centraal staan.
De gevolgen zijn zichtbaar in de verkoopcijfers. Alleen al in het tweede kwartaal zagen Volkswagen, BMW en Mercedes-Benz hun Chinese verkopen met minstens dertig procent dalen.
Voor Duitse fabrikanten is dat bijzonder pijnlijk. De winsten uit China werden jarenlang gebruikt om nieuwe modellen, onderzoek en fabrieken in Europa te financieren.
Chinese fabrikanten hebben een voorsprong in batterijen
Een groot deel van het prijsverschil tussen Duitse en Chinese elektrische auto's begint bij de batterij.
Volgens het Internationaal Energieagentschap kwam in 2025 bijna driekwart van alle wereldwijd geproduceerde elektrische auto's uit China. Bovendien was China verantwoordelijk voor meer dan tachtig procent van de mondiale productie van batterijcellen.
Chinese autofabrikanten hebben daardoor toegang tot een omvangrijke binnenlandse keten van batterijproducenten, grondstoffenverwerkers, elektronicaleveranciers en gespecialiseerde fabrieken.
BYD combineert bijvoorbeeld de ontwikkeling en productie van voertuigen met eigen batterijtechnologie. Die verticale integratie kan helpen om de kosten te beperken en nieuwe modellen sneller te ontwikkelen.
Daarbij speelt de lithium-ijzerfosfaatbatterij, ook bekend als LFP, een belangrijke rol. Deze batterijchemie gebruikt geen nikkel of kobalt in de kathode en is in veel toepassingen goedkoper te produceren.
Duitse fabrikanten kopen eveneens batterijcellen in en ontwikkelen eigen systemen, maar moeten hun productieketens tegelijkertijd aanpassen aan de overgang van benzine en diesel naar elektrisch rijden.
De Chinese voorsprong is niet uitsluitend technologisch. Ook schaalgrootte, binnenlandse concurrentie en eerdere industriële investeringen hebben bijgedragen aan lagere productiekosten.
Waarom Duitse auto's zoveel duurder zijn
Het prijsverschil heeft meerdere oorzaken. Duitse autofabrikanten hebben relatief hoge arbeidskosten, omvangrijke ondernemingsstructuren en fabrieken die deels zijn ingericht op traditionele auto's met verbrandingsmotoren.
Daarnaast investeren zij tegelijkertijd in elektrische voertuigen, bestaande motorentechniek, softwareontwikkeling en nieuwe productieplatforms. Die dubbele kosten drukken zwaar op de winstgevendheid.
Ook de positie van Duitse merken als premiumfabrikanten speelt mee. BMW en Mercedes-Benz rekenen hogere prijzen voor hun merknaam, afwerking, rijcomfort, dienstverlening en uitgebreide mogelijkheden om auto's naar persoonlijke voorkeur samen te stellen.
Chinese en Koreaanse fabrikanten kiezen vaker voor een andere strategie. Zij bieden een relatief complete standaarduitrusting en beperken het aantal afzonderlijk te bestellen opties.
Daardoor krijgt de consument bij een Aziatische auto soms functies waarvoor bij een Duits merk een duurdere uitvoering of aanvullend pakket nodig is.
Dat betekent niet dat iedere Aziatische auto luxer is dan een Duitse concurrent. Materiaalgebruik, geluidsisolatie, onderstelafstemming, ergonomie en kwaliteitsbeleving verschillen per model. Maar het traditionele Duitse voordeel op het gebied van zichtbare luxe en digitale technologie is kleiner geworden.
Wat kosten Duitse en Aziatische elektrische auto's in Nederland?
Een vergelijking van Nederlandse vanafprijzen laat zien hoe sterk het aanbod is veranderd.
De Hyundai INSTER is verkrijgbaar vanaf ongeveer 22.495 euro. De Chinese BYD Dolphin Surf begint bij 22.990 euro. Volkswagen biedt de elektrische ID. Polo aan vanaf 25.990 euro, terwijl de Zuid-Koreaanse Kia EV2 begint bij 27.595 euro.
Daarmee is een Duitse elektrische auto niet meer automatisch de duurste keuze in het compacte segment. Volkswagen heeft met de ID. Polo juist een relatief betaalbaar model op de markt gebracht.
In het hogere segment lopen de verschillen verder uiteen. De Volkswagen ID.3 Neo begint bij 32.990 euro, terwijl de Kia EV3 vanaf 36.995 euro wordt aangeboden. Een Volkswagen ID.4 kost vanaf 39.990 euro en de BYD Atto 3 EVO begint bij 40.990 euro.
Opvallend is dat Volkswagen bij deze vergelijking goedkoper is dan de Chinese concurrent. De stelling dat Chinese elektrische auto's altijd goedkoper zijn, blijkt daarmee niet houdbaar.
Bij premiummerken zijn de verschillen groter. Een BMW iX1 Pure Edition begint bij ongeveer 46.405 euro, tegenover 40.990 euro voor de BYD Atto 3 EVO. De elektrische Mercedes-Benz CLA begint bij ongeveer 48.109 euro, terwijl de BYD Seal vanaf 39.690 euro verkrijgbaar is.
Deze auto's verschillen wel in afmetingen, carrosserievorm, uitrusting en technische eigenschappen. De prijzen zijn daarom indicatief en vormen geen volledig gelijkwaardige modelvergelijking.
Waarvoor betaalt de koper bij een Duitse premiumauto?
BMW en Mercedes-Benz investeren traditioneel veel in ondersteltechniek, rijcomfort, geluidsisolatie en de afwerking van het interieur.
Bij BMW speelt de combinatie van stuurgedrag, rijbeleving en ergonomie een belangrijke rol. Mercedes-Benz legt juist veel nadruk op comfort, hoogwaardige interieurmaterialen en digitale systemen.
De nieuwe elektrische CLA beschikt bijvoorbeeld over moderne MBUX-technologie, een digitale assistent met kunstmatige intelligentie en bij bepaalde uitvoeringen zeer hoge laadvermogens.
Volkswagen heeft eveneens een flinke technologische inhaalslag gemaakt. De ID.3 Neo beschikt over vernieuwde software, moderne rijhulpsystemen en een verbeterde digitale bediening.
De Duitse achterstand is dus zeker niet op ieder technisch gebied aanwezig.
De vraag is alleen of deze eigenschappen voor iedere consument voldoende reden zijn om duizenden euro's extra uit te geven.
Aziatische auto's bieden steeds meer luxe voor hetzelfde geld
De BYD Atto 3 EVO laat zien waarom Aziatische elektrische auto's aantrekkelijk zijn geworden.
De auto begint bij 40.990 euro en wordt in de Design-uitvoering geleverd met onder meer elektrisch verstelbare, verwarmde en geventileerde voorstoelen, een verwarmd stuur, een 360-gradencamera en een groot infotainmentscherm van 15,6 inch.
Ook beschikt het model over uitgebreide rijhulpsystemen en moderne connectiviteitsfuncties.
Bij de goedkopere Hyundai INSTER behoren een digitale cockpit, achteruitrijcamera en adaptieve cruisecontrol al tot de uitrusting van de E-Motion.
Volkswagen levert bij de basisuitvoering van de ID.3 Neo eveneens adaptieve cruisecontrol en verschillende veiligheidssystemen standaard. Een achteruitrijcamera is bij de hogere Life- en Style-uitvoeringen inbegrepen, maar niet bij de instapversie Trend.
De verschillen zitten dus vooral in de samenstelling van de uitrustingspakketten en de prijs die uiteindelijk voor de gewenste uitvoering moet worden betaald.
Voor consumenten is het belangrijk niet alleen naar de vanafprijs te kijken, maar ook naar wat daadwerkelijk wordt meegeleverd.
Betaalbaarheid wordt de grootste uitdaging
Volgens het Internationaal Energieagentschap blijft de aanschafprijs een van de belangrijkste obstakels voor de overstap naar elektrisch rijden.
In Europa kostte in 2025 minder dan tien procent van de beschikbare volledig elektrische automodellen minder dan 30.000 euro. Bij vergelijkbare auto's met verbrandingsmotor lag het aandeel onder die prijsgrens rond 25 procent.
In China is de situatie heel anders. Daar was ongeveer zeventig procent van de verkochte volledig elektrische auto's in 2025 al goedkoper dan vergelijkbare auto's met een traditionele aandrijving.
Dat prijsverschil geeft Chinese fabrikanten een belangrijk concurrentievoordeel.
Voor Nederlandse automobilisten telt bovendien niet alleen de aanschafprijs. De uiteindelijke betaalbaarheid wordt bepaald door afschrijving, verzekering, onderhoud, financiering, wegenbelasting en de kosten van laden.
Een goedkopere Chinese auto hoeft over vijf jaar niet automatisch voordeliger te zijn dan een Duitse concurrent. Een lagere restwaarde kan een deel van het aankoopvoordeel tenietdoen. Omgekeerd kunnen gunstige garantievoorwaarden en lage gebruikskosten juist voor een Aziatisch model pleiten.
Zonder betrouwbare gegevens over het toekomstige waardeverlies is een definitieve rangschikking van de totale gebruikskosten niet mogelijk.
De Duitse industrie betaalt ook de prijs voor haar verleden
De grootste structurele uitdaging voor Duitsland ligt bij de economische afhankelijkheid van traditionele autotechniek.
Jarenlang verdienden autofabrikanten en toeleveranciers veel geld aan verbrandingsmotoren, versnellingsbakken, uitlaatsystemen en andere complexe mechanische onderdelen.
Een elektrische auto heeft een andere aandrijflijn en een aanzienlijk eenvoudiger mechanische opbouw. Daardoor verandert de vraag naar onderdelen en specialistische kennis.
Voor Duitse toeleveranciers betekent dit dat bestaande fabrieken en productieprocessen minder toekomstzeker worden.
Een onderzoek van de Duitse brancheorganisatie VDA onder 116 toeleveranciers liet zien dat meer dan de helft van de onderzochte bedrijven in Duitsland arbeidsplaatsen afbouwt. Ook worden investeringen uitgesteld, geschrapt of naar andere landen verplaatst.
Vooral hoge energie- en arbeidskosten, handelsbelemmeringen en de moeilijke overgang naar nieuwe aandrijftechnologie zetten bedrijven onder druk.
De crisis beperkt zich daarmee niet tot bekende automerken. Ook honderden toeleveranciers en gespecialiseerde bedrijven zijn afhankelijk van het succes van de Duitse auto-industrie.
De Europese elektrische markt groeit juist
Er is echter ook een belangrijke ontwikkeling die tegen het sombere beeld ingaat.
Volgens de Europese autofabrikantenvereniging ACEA waren volledig elektrische auto's in de eerste negen maanden van 2026 goed voor 22,7 procent van alle nieuwe personenautoregistraties in de Europese Unie. Een jaar eerder bedroeg dat aandeel nog 16,1 procent.
Ook Volkswagen profiteert daarvan. Het concern leverde in Europa gedurende de eerste negen maanden ongeveer 586.100 volledig elektrische voertuigen af, twaalf procent meer dan een jaar eerder.
In China daalden de elektrische leveringen van Volkswagen in dezelfde periode daarentegen met 42,5 procent.
Dit verschil is cruciaal voor de beoordeling van de Duitse industrie. Volkswagen is in Europa nog altijd een belangrijke speler in elektrisch rijden, maar verliest juist op de Chinese markt terrein.
De strijd is daarom niet wereldwijd beslist. De concurrentiepositie verschilt aanzienlijk per regio.
Ook Chinese fabrikanten staan onder druk
De opmars van Chinese merken betekent niet dat alle Aziatische autofabrikanten automatisch hoge winsten maken.
De concurrentie in China is bijzonder intensief. Fabrikanten verlagen prijzen om marktaandeel te veroveren, waardoor ook hun eigen winstmarges onder druk komen te staan.
BYD zag zijn nettowinst in het derde kwartaal van 2026 weliswaar met 28 procent stijgen tot ongeveer tien miljard yuan, maar de groei bleef achter bij de verwachtingen van analisten.
De onderneming profiteert van toenemende exportverkopen, terwijl de concurrentie op de binnenlandse markt stevig blijft.
Daarnaast gelden voor bepaalde in China geproduceerde elektrische auto's Europese invoerheffingen. Deze kunnen een deel van het prijsvoordeel verminderen.
Ook Chinese fabrikanten moeten investeren in Europese verkooporganisaties, onderhoudsnetwerken, onderdelenvoorziening en klantenservice. Dat brengt kosten met zich mee die bij gevestigde Europese merken al in de bedrijfsvoering zijn opgenomen.
Heeft Duitsland de elektrische strijd verloren?
Op de wereldmarkt hebben Chinese fabrikanten een duidelijke voorsprong opgebouwd. Volgens het IEA waren Chinese autofabrikanten in 2025 verantwoordelijk voor ongeveer zestig procent van de wereldwijde verkoop van elektrische auto's, inclusief plug-inhybrides.
Dat is een indrukwekkende machtspositie. Vooral op het gebied van batterijproductie, schaalgrootte en betaalbare elektrische modellen heeft China een structureel voordeel.
Maar Duitsland beschikt nog altijd over sterke merken, grote productiecapaciteit, geavanceerde techniek, internationale distributienetwerken en veel technische kennis.
De nieuwe generatie elektrische Volkswagens, BMW's en Mercedessen laat bovendien zien dat de Duitse industrie probeert terug te komen met modernere technologie en goedkopere modellen.
De grootste vraag is of die omslag snel genoeg gaat en of autofabrikanten daarbij weer gezonde winstmarges kunnen behalen.
Conclusie: niet de luxe, maar de prijs bepaalt steeds vaker de winnaar
De Duitse auto-industrie heeft niet uitsluitend een technologisch probleem. Zij kampt vooral met een veranderend verdienmodel.
Waar consumenten vroeger bereid waren aanzienlijk meer te betalen voor een Duitse auto vanwege de reputatie, prestaties en afwerking, wordt tegenwoordig steeds kritischer gekeken naar de verhouding tussen prijs en uitrusting.
Chinese en Koreaanse autofabrikanten hebben aangetoond dat moderne digitale systemen, uitgebreide rijhulpfuncties en luxe voorzieningen ook in betaalbaardere auto's beschikbaar kunnen zijn.
Dat betekent echter niet dat Duitse auto's per definitie te duur zijn. Volkswagen biedt inmiddels elektrische modellen aan die rechtstreeks kunnen concurreren met Aziatische alternatieven.
Voor BMW, Mercedes-Benz en Porsche blijft bovendien een markt bestaan waarin merkbeleving, exclusiviteit, rijcomfort en hoogwaardige afwerking een hogere prijs rechtvaardigen.
De grootste bedreiging ligt daarom in het middensegment, waar kopers steeds minder vanzelfsprekend extra betalen voor een traditioneel Duits merk.
De komende jaren worden beslissend. Duitsland moet niet alleen betere elektrische auto's bouwen, maar vooral zorgen dat ze tegen concurrerende prijzen kunnen worden geproduceerd en verkocht.
De slag om elektrisch rijden is nog niet verloren. Wel is het tijdperk waarin Duitse autofabrikanten vrijwel vanzelfsprekend konden rekenen op hun technologische reputatie en hoge winstmarges definitief voorbij.