DEN HAAG – Nederlanders die meer dan 80.000 euro bruto per jaar verdienen, leveren een aanzienlijke bijdrage aan de belastinginkomsten van de overheid. Hun inkomen valt gedeeltelijk in de hoogste belastingschijf, heffingskortingen verdwijnen en een steeds groter deel van het salaris gaat naar de Belastingdienst. Maar klopt de regelmatig gehoorde bewering dat deze groep gezamenlijk 30 tot 40 procent van alle inkomstenbelasting in Nederland betaalt? Een analyse van cijfers van het Centraal Bureau voor de Statistiek (CBS), het Centraal Planbureau (CPB), de Belastingdienst en het ministerie van Financiën laat zien dat hogere inkomens inderdaad een onevenredig groot deel van de belastingrekening betalen. Het exacte aandeel van iedereen met een inkomen boven 80.000 euro is echter niet uit de beschikbare openbare statistieken af te leiden.
Dat onderscheid is belangrijk in de politieke discussie over de belastingdruk op de middenklasse en hogere inkomens. Wie 80.000 euro verdient, betaalt niet alleen meer belasting in euro's dan iemand met een inkomen van 40.000 euro, maar doorgaans ook een groter percentage van zijn inkomen. Daarmee draagt deze groep relatief zwaar bij aan de financiering van onder meer de zorg, het onderwijs, de infrastructuur en andere overheidsvoorzieningen.
Toch bestaat er een belangrijk verschil tussen het percentage van het eigen inkomen dat iemand aan belasting betaalt en het percentage van de totale nationale belastingopbrengst waarvoor een inkomensgroep verantwoordelijk is. Die twee begrippen worden in het publieke debat regelmatig door elkaar gehaald.
Bij 80.000 euro gaat ruim 26.000 euro naar de inkomensheffing
Om duidelijk te maken hoe zwaar hogere arbeidsinkomens daadwerkelijk worden belast, hebben we de belastingtarieven en heffingskortingen van 2026 doorgerekend voor verschillende bruto jaarinkomens.
Daarbij gaan we uit van werknemers die de AOW-leeftijd nog niet hebben bereikt, geen bijzondere aftrekposten gebruiken en hun volledige bruto jaarloon als belastbaar inkomen uit werk hebben. De berekening omvat inkomstenbelasting en premies volksverzekeringen, verminderd met de algemene heffingskorting en arbeidskorting.
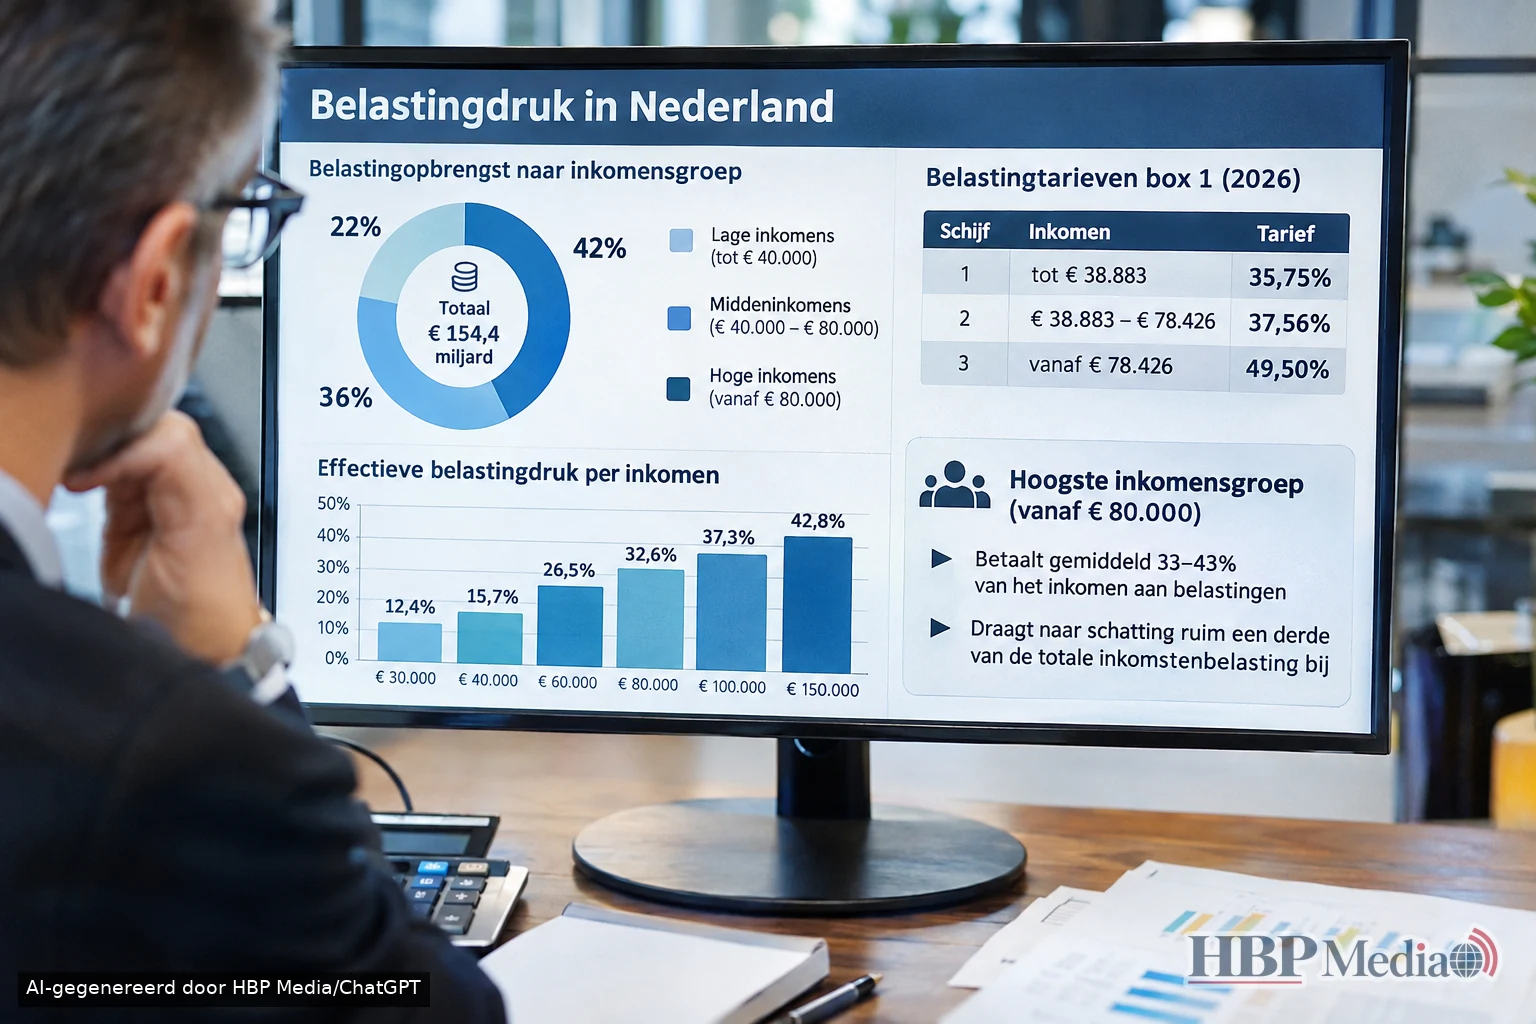
Een werknemer met een belastbaar jaarinkomen van 40.000 euro betaalt onder deze voorwaarden ongeveer 6.286 euro aan inkomensheffing. Dat komt overeen met 15,7 procent van het bruto inkomen.
Bij een jaarinkomen van 60.000 euro stijgt de berekende heffing naar ongeveer 15.906 euro. De effectieve belastingdruk bedraagt dan 26,5 procent.
Wie 80.000 euro verdient, betaalt volgens dezelfde berekening ongeveer 26.087 euro aan inkomstenbelasting en premies volksverzekeringen. Daarmee verdwijnt 32,6 procent van het bruto jaarinkomen via deze heffing naar de overheid.
Bij een inkomen van 100.000 euro loopt het bedrag op naar ongeveer 37.289 euro, oftewel 37,3 procent. Iemand die 150.000 euro verdient, betaalt in dit rekenvoorbeeld ongeveer 64.182 euro, overeenkomend met 42,8 procent van het inkomen.
Het gaat hier om gestandaardiseerde rekenvoorbeelden, niet om de gemiddelde werkelijk betaalde belasting van alle Nederlanders met deze inkomens. Persoonlijke omstandigheden, pensioenpremies, aftrekposten en andere fiscale regelingen kunnen de uiteindelijke bedragen veranderen.
Desondanks laten de berekeningen duidelijk zien hoe de inkomensheffing oploopt. Een werknemer die 100.000 euro verdient, draagt in dit voorbeeld bijna zes keer zoveel af als iemand met 40.000 euro, terwijl zijn bruto inkomen slechts tweeënhalf keer zo hoog is.
Hoogste belastingschijf begint al bij 78.426 euro
De sterke stijging wordt veroorzaakt door de progressieve opbouw van het Nederlandse belastingstelsel.
In 2026 geldt voor mensen die de AOW-leeftijd nog niet hebben bereikt een tarief van 35,75 procent over de eerste 38.883 euro aan belastbaar inkomen. Over het gedeelte tussen 38.883 en 78.426 euro bedraagt het gecombineerde tarief 37,56 procent.
Alles boven 78.426 euro valt in de hoogste schijf van 49,5 procent.
Dat betekent overigens niet dat iemand met 80.000 euro bruto inkomen over zijn volledige salaris 49,5 procent betaalt. Alleen de laatste 1.574 euro valt in die hoogste schijf. De rest wordt tegen de lagere schijftarieven belast.
Daarnaast spelen heffingskortingen een grote rol. De algemene heffingskorting wordt afgebouwd wanneer het inkomen stijgt en is vanaf een verzamelinkomen van 78.426 euro verdwenen. De arbeidskorting neemt eveneens af naarmate het arbeidsinkomen hoger wordt.
Daardoor kunnen werknemers bij een salarisverhoging een aanzienlijk groter deel van die extra inkomsten verliezen dan het officiële tarief van de belastingschijf doet vermoeden.
Voor een werknemer met een inkomen van 80.000 euro kan de marginale druk op een extra verdiende euro in het vereenvoudigde model bijvoorbeeld ongeveer 56 procent bedragen. Dat komt doordat naast het hoogste belastingtarief van 49,5 procent ook de arbeidskorting met 6,51 procent wordt afgebouwd.
Dat is een wezenlijk verschil tussen het gemiddelde percentage dat iemand over zijn gehele inkomen betaalt en de belastingdruk op een extra verdiende euro.
CBS: hoogste tien procent heeft belastingdruk van 24,9 procent
De landelijke statistieken van het CBS bevestigen dat hogere inkomens gemiddeld een groter deel van hun inkomen afdragen.
In september 2026 publiceerde het statistiekbureau nieuwe gegevens over de belastingdruk van Nederlandse huishoudens. Daaruit blijkt dat de tien procent huishoudens met de hoogste bruto-inkomens in 2024 een mediane belastingdruk hadden van 24,9 procent.
Bij de op één na hoogste inkomensgroep bedroeg dit percentage 18,3 procent. De achtste inkomensgroep kwam uit op 15,4 procent en de zevende op 14,3 procent.
Bij de laagste tien procent huishoudens was de mediane belastingdruk op inkomstenbelasting en premies volksverzekeringen zelfs nul procent. In deze groep zorgen lage inkomens en heffingskortingen er regelmatig voor dat geen netto inkomensheffing verschuldigd is.
Het CBS berekende voor alle huishoudens samen een mediane belastingdruk van 12,3 procent in 2024. In 2011 bedroeg dit percentage nog 15,4 procent.
Opvallend is dat de belastingdruk voor vrijwel alle inkomensgroepen sinds 2014 is gedaald, behalve voor de hoogste tien procent. Daar steeg de mediane druk licht van 24,7 naar 24,9 procent.
Deze cijfers vormen een belangrijke aanwijzing dat de Nederlandse inkomstenbelasting progressief werkt. Maar zij beantwoorden niet rechtstreeks de vraag hoeveel procent van de totale belastingopbrengst door de hoogste inkomens wordt betaald.
Een mediane belastingdruk van 24,9 procent betekent namelijk dat het middelste huishouden binnen de hoogste inkomensgroep dat percentage van zijn eigen bruto inkomen kwijt is. Het betekent niet dat deze groep 24,9 procent van alle Nederlandse inkomstenbelasting betaalt.
CPB-gegevens wijzen op groot aandeel van hogere inkomens
Een aanvullende aanwijzing komt uit onderzoek van het Centraal Planbureau naar inkomensverdeling en belastingheffing. In antwoorden op Kamervragen uit juni 2026 verwees het kabinet naar een CPB-analyse over het jaar 2016.
Daarin werd de Nederlandse bevolking in drie brede inkomensgroepen verdeeld. De onderste vijftig procent ontving gezamenlijk 19 procent van het totale inkomen. De daaropvolgende veertig procent ontving 49 procent en de hoogste tien procent beschikte over 32 procent van het totale inkomen.
Het CPB berekende dat de onderste helft gemiddeld 55 procent van haar bruto inkomen kwijt was aan de breed onderzochte belastingen en premies. Voor de middelste veertig procent bedroeg dat percentage 40 procent en voor de hoogste tien procent 36 procent.
Die opvallende verhoudingen ontstaan doordat in deze analyse niet uitsluitend de inkomstenbelasting wordt meegenomen. Ook andere belastingen, waaronder indirecte heffingen, spelen een rol.
Met de gepubliceerde en afgeronde groepscijfers kan worden berekend welk aandeel deze drie groepen ongeveer leverden aan de totale belastingopbrengst binnen de gebruikte onderzoeksdefinitie.
Daaruit volgt een indicatie van ongeveer 25 procent voor de onderste helft, 47 procent voor de middelste veertig procent en 28 procent voor de hoogste tien procent.
Het betreft een eigen rekenkundige reconstructie van de afgeronde CPB-cijfers, geen rechtstreeks gepubliceerd percentage voor de inkomstenbelasting. Bovendien gaat het om 2016, niet om 2026, en om de hoogste tien procent inkomens in plaats van alle Nederlanders die meer dan 80.000 euro verdienen.
De uitkomst is daardoor niet geschikt om de oorspronkelijke bewering van 30 tot 40 procent rechtstreeks te bevestigen of te ontkrachten. Zij laat wel zien hoe belangrijk het is om precies vast te leggen welke belastingen en welke inkomensgroepen worden vergeleken.
Waarom publiceert de overheid geen exact percentage?
In december 2025 kreeg het ministerie van Financiën een vergelijkbare vraag voorgelegd. Kamerleden wilden weten welk percentage van de totale inkomstenbelasting wordt opgebracht door de rijkste één procent.
Het antwoord was opvallend. Volgens het ministerie publiceert het CBS niet standaard de precieze aandelen van afzonderlijke inkomensgroepen in de ontvangsten uit inkomstenbelasting.
Het ministerie verwees daarom naar CPB-onderzoek over de belastingdruk op inkomens en vermogens. Daaruit blijkt wel dat hogere inkomens in absolute bedragen veel meer bijdragen dan lagere inkomens, maar niet welk aandeel precies afkomstig is van iedereen boven een willekeurige inkomensgrens.
Daar komt bij dat in de rijksbegroting verschillende belastingopbrengsten afzonderlijk worden verwerkt. Loonbelasting die werkgevers inhouden, wordt bijvoorbeeld anders gerapporteerd dan inkomstenbelasting die burgers rechtstreeks afdragen. Ook premies voor volksverzekeringen worden afzonderlijk verantwoord.
Wie uitsluitend één begrotingspost voor inkomstenbelasting gebruikt om de belastingbijdrage van werknemers te berekenen, krijgt daardoor een onvolledig beeld.
Voor een betrouwbaar cijfer over de grens van 80.000 euro is een specifieke berekening nodig op basis van individuele fiscale gegevens. Daarbij moet worden vastgesteld hoeveel belastingplichtigen boven die grens verdienen, hoeveel zij daadwerkelijk afdragen en hoe hun gezamenlijke bijdrage zich verhoudt tot de totale vergelijkbare belastingopbrengst.
Zonder zo'n berekening zou een exact nationaal percentage vooral schijnnauwkeurigheid zijn.
Een inkomen van 80.000 euro maakt iemand niet automatisch vermogend
Een ander belangrijk aandachtspunt is het verschil tussen een hoog arbeidsinkomen en grote vermogens.
Een werknemer die jaarlijks 85.000 euro bruto verdient, kan een hoge hypotheek hebben, kinderen onderhouden en nauwelijks beschikken over vrij belegbaar vermogen. Tegelijkertijd kan iemand met een veel lager belastbaar arbeidsinkomen over aanzienlijke bezittingen beschikken.
De fiscale behandeling van die situaties verschilt sterk.
Arbeidsinkomen valt voornamelijk in box 1. Inkomsten uit een aanmerkelijk belang in een onderneming worden in box 2 belast, terwijl voor sparen en beleggen box 3 relevant is.
Juist aan de absolute top van de inkomensverdeling wordt inkomen uit vermogen en ondernemingsbezit steeds belangrijker. Daardoor is het beeld van de belastingdruk minder eenvoudig dan een vergelijking tussen twee salarissen doet vermoeden.
Het CPB heeft vastgesteld dat de effectieve belastingdruk op zeer hoge economische inkomens onder bepaalde definities juist weer kan dalen. Dat komt onder meer doordat eigenaren van ondernemingen winsten binnen een bv kunnen laten zitten, waardoor belastingheffing in box 2 kan worden uitgesteld.
Daarbij is het van belang onderscheid te maken tussen belastinguitstel en belastingontwijking. Ingehouden winst kan ook nodig zijn voor investeringen of financiële reserves van een onderneming.
Toch laat deze situatie zien dat een werknemer met een hoog salaris niet noodzakelijk dezelfde fiscale mogelijkheden heeft als iemand wiens inkomen grotendeels uit ondernemingsvermogen bestaat.
Eenverdieners betalen vaak meer dan tweeverdieners
Het CBS wijst bovendien op grote verschillen tussen huishoudens met één en twee inkomens.
Bij een bruto huishoudensinkomen van ongeveer 100.000 tot 110.000 euro bedroeg de mediane belastingdruk voor eenverdieners in 2024 ongeveer 19,4 procent. Voor tweeverdieners met een vergelijkbaar gezamenlijk inkomen was dat slechts 11,9 procent.
Het verschil ontstaat doordat de inkomstenbelasting per persoon wordt geheven. Twee partners die samen 100.000 euro verdienen, kunnen ieder gebruikmaken van bepaalde heffingskortingen en blijven afzonderlijk langer binnen de lagere belastingschijven.
Een alleenverdiener met hetzelfde gezamenlijke huishoudensinkomen krijgt die verdeling niet automatisch.
Daarmee maakt het voor de belastingdruk niet alleen uit hoeveel geld een huishouden verdient, maar ook hoe dat inkomen over de bewoners is verdeeld.
Het toont tevens aan waarom huishoudensstatistieken niet zomaar mogen worden gebruikt om conclusies te trekken over alle individuele werknemers die jaarlijks meer dan 80.000 euro verdienen.
Hoge inkomens betalen meer, maar wat is een eerlijke verdeling?
De beschikbare cijfers ondersteunen duidelijk de conclusie dat Nederlanders met hoge arbeidsinkomens een belangrijke financiële bijdrage leveren aan de samenleving.
Wie 80.000 euro verdient, betaalt in het gestandaardiseerde rekenvoorbeeld ruim 26.000 euro aan inkomstenbelasting en premies volksverzekeringen. Bij 100.000 euro is dat ruim 37.000 euro en bij 150.000 euro meer dan 64.000 euro.
Deze bedragen zijn aanzienlijk, zeker wanneer daarbij andere heffingen, zoals btw, gemeentelijke belastingen en eventuele vermogensbelastingen, worden opgeteld.
Tegelijkertijd moet worden meegewogen dat hogere inkomens meer financiële draagkracht hebben. Een belastingbedrag van 25.000 euro heeft voor iemand met een jaarinkomen van 100.000 euro andere gevolgen voor de dagelijkse bestaanszekerheid dan een relatief kleine belastingverhoging voor iemand die nauwelijks rondkomt.
Ook lagere inkomens dragen via consumptiebelastingen bij aan de overheidsfinanciën. Omdat zij doorgaans een groter deel van hun inkomen uitgeven aan dagelijkse levensbehoeften, kan de relatieve druk van btw en accijnzen voor deze huishoudens zwaar wegen.
Het maatschappelijke debat gaat daarom niet uitsluitend over de vraag wie de meeste euro's betaalt, maar ook over draagkracht, belastingkortingen, inkomen uit vermogen en de verdeling van collectieve voorzieningen.
Conclusie: stevige belastingbijdrage bewezen, exacte claim niet
Het onderzoek leidt tot een duidelijke, maar genuanceerde conclusie.
Het Nederlandse belastingstelsel zorgt ervoor dat werknemers met hogere inkomens zowel in absolute bedragen als gemiddeld relatief meer inkomensheffing betalen. De belastingtarieven van 2026, de CBS-cijfers over 2024 en de historische analyses van het CPB ondersteunen dat beeld.
De bewering dat iedereen die meer dan 80.000 euro bruto per jaar verdient gezamenlijk verantwoordelijk is voor 30 tot 40 procent van de totale Nederlandse inkomstenbelasting, kan echter niet als bewezen feit worden gepresenteerd.
Daarvoor ontbreekt in de openbare gegevens een voldoende nauwkeurige uitsplitsing naar deze specifieke inkomensgrens.
De politieke vraag welke bijdrage van hogere inkomens redelijk is, kan op verschillende manieren worden beantwoord. Maar een verantwoord debat begint bij een correct onderscheid tussen belastingtarieven, daadwerkelijke belastingdruk en het aandeel in de totale belastingopbrengst.
Eén ding staat wel vast: wie in Nederland aanzienlijk meer verdient, betaalt in de regel niet alleen meer belasting, maar ziet ook een groter deel van iedere extra verdiende euro naar de fiscus verdwijnen.
Reacties
Er zijn nog geen goedgekeurde reacties.