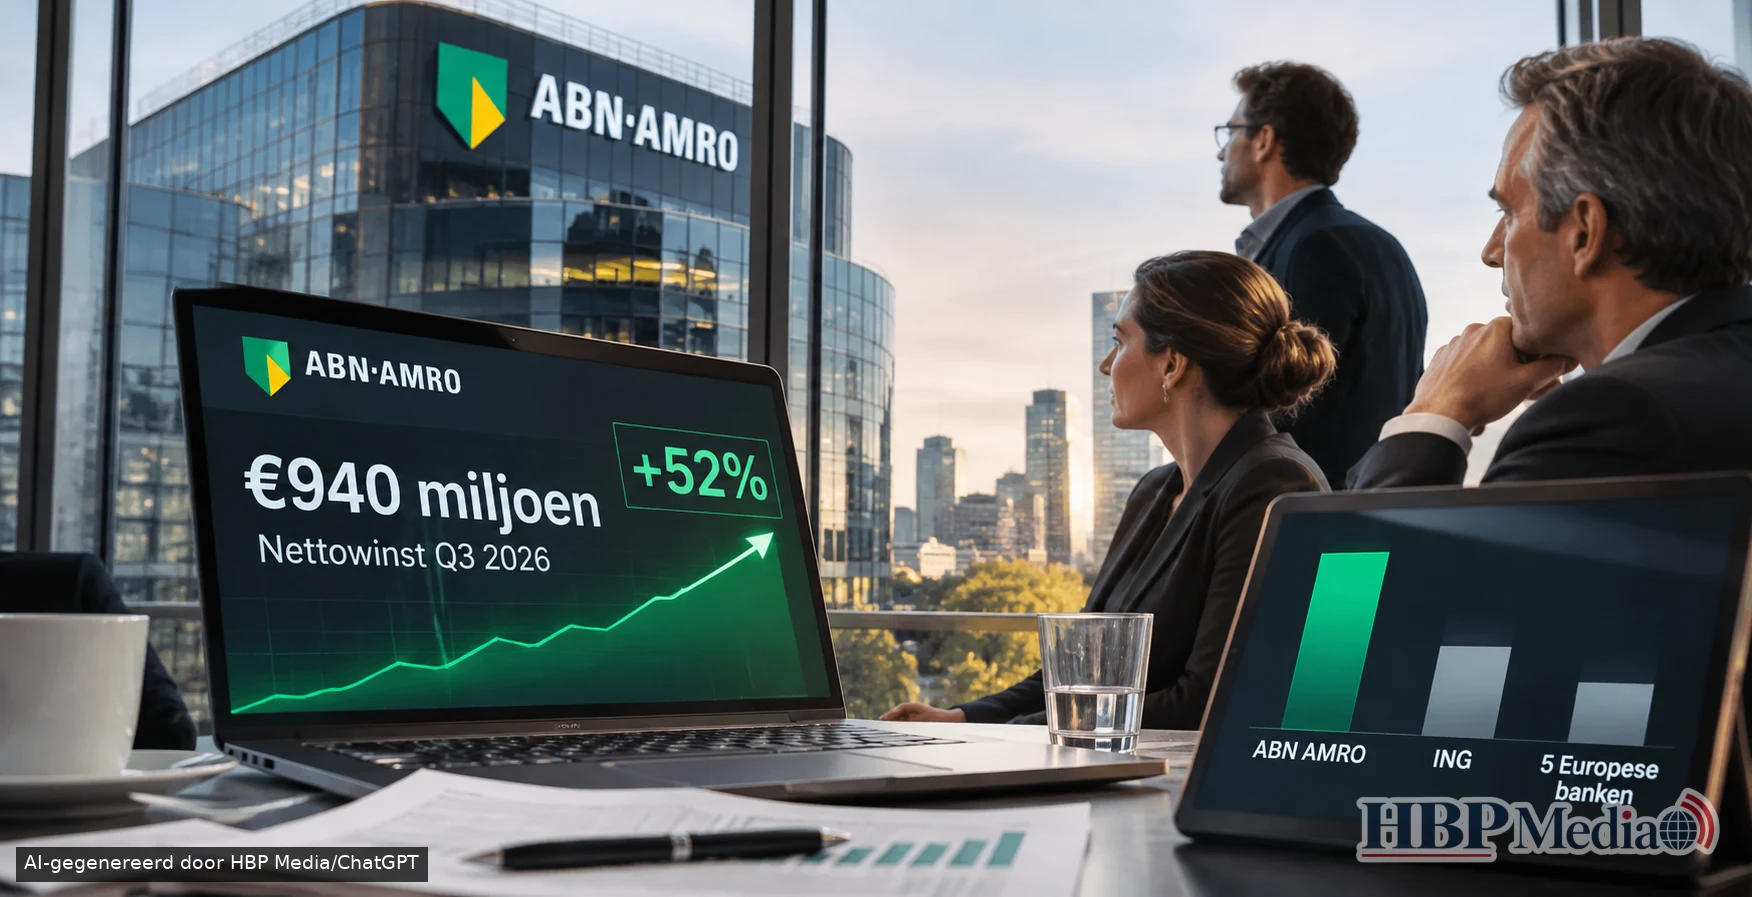
AMSTERDAM – ABN AMRO heeft zich met zijn nieuwste kwartaalcijfers nadrukkelijk onderscheiden van de Nederlandse en Europese bankensector. De bank zag de nettowinst in het derde kwartaal van 2026 met 52 procent stijgen tot 940 miljoen euro. Daarmee groeide de winst aanzienlijk sneller dan bij ING en vijf grote Europese concurrenten. Terwijl veel banken al sterke resultaten presenteren, profiteert ABN AMRO van stijgende rente-inkomsten, kostenbeheersing en de overname van NIBC. De cijfers die woensdag 11 november werden gepubliceerd, overtroffen bovendien ruimschoots de verwachtingen van analisten.
Een jaar geleden verdiende ABN AMRO in dezelfde periode nog 617 miljoen euro. De stijging naar 940 miljoen euro betekent een verbetering van 323 miljoen euro in slechts twaalf maanden. Ook ten opzichte van het tweede kwartaal van dit jaar, toen de nettowinst 781 miljoen euro bedroeg, is sprake van een duidelijke vooruitgang.
De sterke resultaten vallen op omdat Europese banken de afgelopen jaren al aanzienlijk hebben geprofiteerd van hogere rente-inkomsten. Voor ABN AMRO lijkt die ontwikkeling voorlopig nog niet uitgewerkt. De bank slaagt erin de inkomsten verder te verhogen, terwijl de kosten relatief beperkt meestijgen.
De totale bedrijfsopbrengsten kwamen in het derde kwartaal uit op 2,64 miljard euro, een stijging van 22 procent op jaarbasis. De netto rente-inkomsten namen met 15 procent toe tot 1,82 miljard euro. Daarnaast stegen de inkomsten uit provisies en commissies met 7 procent naar 601 miljoen euro.
ING groeit veel minder hard, Rabobank blijft achter
Het verschil met ING is aanzienlijk. De grootste beursgenoteerde Nederlandse bank behaalde in het derde kwartaal een nettowinst van 1,85 miljard euro, een stijging van slechts 3,5 procent ten opzichte van dezelfde periode in 2025.
ING verdient in absolute bedragen dus nog altijd aanzienlijk meer geld dan ABN AMRO, maar de procentuele winstgroei van de Amsterdamse concurrent ligt bijna vijftien keer zo hoog.
Dat betekent niet dat ING slecht presteert. De bank zag de inkomsten uit provisies met ruim 9 procent stijgen en wist opnieuw klanten aan te trekken. Ook het rendement op het tastbare eigen vermogen bleef met 16,3 procent hoog.
Bij Rabobank is het beeld minder uitbundig. De coöperatieve bank rapporteert geen vergelijkbaar kwartaalresultaat, maar maakte over de eerste zes maanden van 2026 een nettowinst van 2,69 miljard euro bekend. Dat was vrijwel hetzelfde als een jaar eerder.
Rabobank profiteerde eveneens van hogere rente-inkomsten en een groeiende kredietportefeuille, maar moest meer geld reserveren voor mogelijke verliezen op zakelijke leningen. De voorzieningen voor kredietverliezen liepen op tot 562 miljoen euro.
Het rendement op eigen vermogen daalde bij Rabobank van 10 naar 9,5 procent. ABN AMRO behaalde over de eerste negen maanden van 2026 een rendement op eigen vermogen van 12,5 procent.
Ook grote Europese banken blijven achter bij de winstgroei
Het contrast wordt nog duidelijker wanneer de kwartaalcijfers van verschillende Europese banken naast elkaar worden gelegd.
De Italiaanse bank UniCredit rapporteerde een winststijging van 24 procent tot 3,3 miljard euro. Het Spaanse BBVA zag de nettowinst met ongeveer 19 procent groeien naar ruim 3 miljard euro, terwijl de Franse bank BNP Paribas een stijging van 13,5 procent meldde tot 3,46 miljard euro.
Bij het Spaanse Santander daalde de gerapporteerde nettowinst in het derde kwartaal zelfs met 2 procent naar 3,43 miljard euro. Daar staat tegenover dat de onderliggende winst, zonder bepaalde incidentele posten, juist met 19 procent toenam.
Binnen deze selectie van zes grote Europese banken, inclusief ABN AMRO, laat de Nederlandse bank verreweg de sterkste procentuele groei van de gerapporteerde kwartaalwinst zien.
De cijfers betekenen overigens niet dat ABN AMRO op alle onderdelen de Europese concurrentie verslaat. UniCredit behaalde bijvoorbeeld een rendement op het tastbare eigen vermogen van 25,5 procent. Verschillende Europese banken zijn bovendien vele malen groter en realiseren aanzienlijk hogere absolute winsten.
De uitblinkende positie van ABN AMRO heeft vooral betrekking op de snelheid waarmee de nettowinst momenteel groeit.
Overname NIBC en lagere kosten geven extra impuls
Een belangrijke verklaring voor de sterke resultaten is de overname van NIBC, waarvan de cijfers sinds 1 augustus worden meegenomen in de resultaten van ABN AMRO.
Met deze overname versterkt de bank zijn positie op de Nederlandse hypotheek- en spaarmarkt. NIBC voegt ongeveer 15 miljard euro aan hypotheken en 13 miljard euro aan spaargelden toe.
Daarnaast leverde de overname een eenmalige boekwinst van ongeveer 85 miljoen euro op. Ook viel per saldo 11 miljoen euro aan eerder gevormde voorzieningen voor kredietverliezen vrij.
Deze incidentele meevallers hebben het kwartaalresultaat geholpen. De winststijging van 52 procent kan daarom niet volledig worden toegeschreven aan structureel hogere inkomsten uit het dagelijkse bankbedrijf.
Tegelijkertijd laat de ontwikkeling van de rente- en provisie-inkomsten zien dat de verbetering breder is dan alleen deze bijzondere posten.
Opvallend is ook de ontwikkeling van de kosten. ABN AMRO wist de verhouding tussen kosten en inkomsten terug te brengen naar 53,2 procent. In hetzelfde kwartaal van 2025 lag die verhouding nog op 64,9 procent.
Dat betekent dat de bank voor iedere euro aan inkomsten aanzienlijk minder hoeft uit te geven om haar activiteiten draaiende te houden.
Onder leiding van bestuursvoorzitter Marguerite Bérard wordt gewerkt aan een eenvoudiger organisatie, verdere automatisering en het verminderen van personeelskosten. Volgens ABN AMRO is inmiddels ongeveer 46 procent van de geplande personeelsreductie richting 2028 gerealiseerd.
Financiële doelstellingen al binnen bereik
De sterke resultaten geven ABN AMRO ruimte om de verwachtingen voor het volledige boekjaar verder te verhogen.
De bank verwacht nu dat de commerciële netto rente-inkomsten over 2026 boven de 6,9 miljard euro zullen uitkomen. Eerder werd nog gerekend op ongeveer 6,8 miljard euro.
De verwachting voor de totale kosten blijft ongewijzigd op 5,5 miljard euro. Daarnaast bedraagt de belangrijkste kapitaalbuffer, de zogenoemde CET1-ratio, 15,3 procent. Daarmee beschikt de bank nog altijd over een stevige financiële reserve.
ABN AMRO had voor 2028 als doelstelling een rendement op eigen vermogen van meer dan 12 procent en een kosten-inkomstenverhouding van minder dan 55 procent. Beide doelstellingen worden op basis van de huidige kwartaalcijfers al gehaald, al zal moeten blijken of deze prestaties structureel kunnen worden vastgehouden.
Beleggers kijken daarbij vooral naar de vraag hoeveel van de winstverbetering ook in de komende jaren kan worden behouden. De gunstige renteomgeving ondersteunt de inkomsten, maar een verandering in het rentebeleid, oplopende kredietverliezen of tegenvallers bij de integratie van NIBC kunnen de resultaten beïnvloeden.
ABN AMRO staat er na negen maanden financieel aanzienlijk sterker voor dan een jaar geleden. De cumulatieve nettowinst bedraagt inmiddels 2,41 miljard euro, een stijging van 31 procent.
Vooral de combinatie van hogere inkomsten, verbeterde efficiëntie en winstgevende groei maakt de prestaties opvallend. ABN AMRO is niet de grootste bank van Nederland en evenmin de meest winstgevende van Europa. Maar gemeten naar de groei van de kwartaalwinst behoort de bank momenteel tot de opvallendste uitblinkers van de Europese bankensector.